Cartographie des achats : passer des dépenses brutes aux priorités d’action
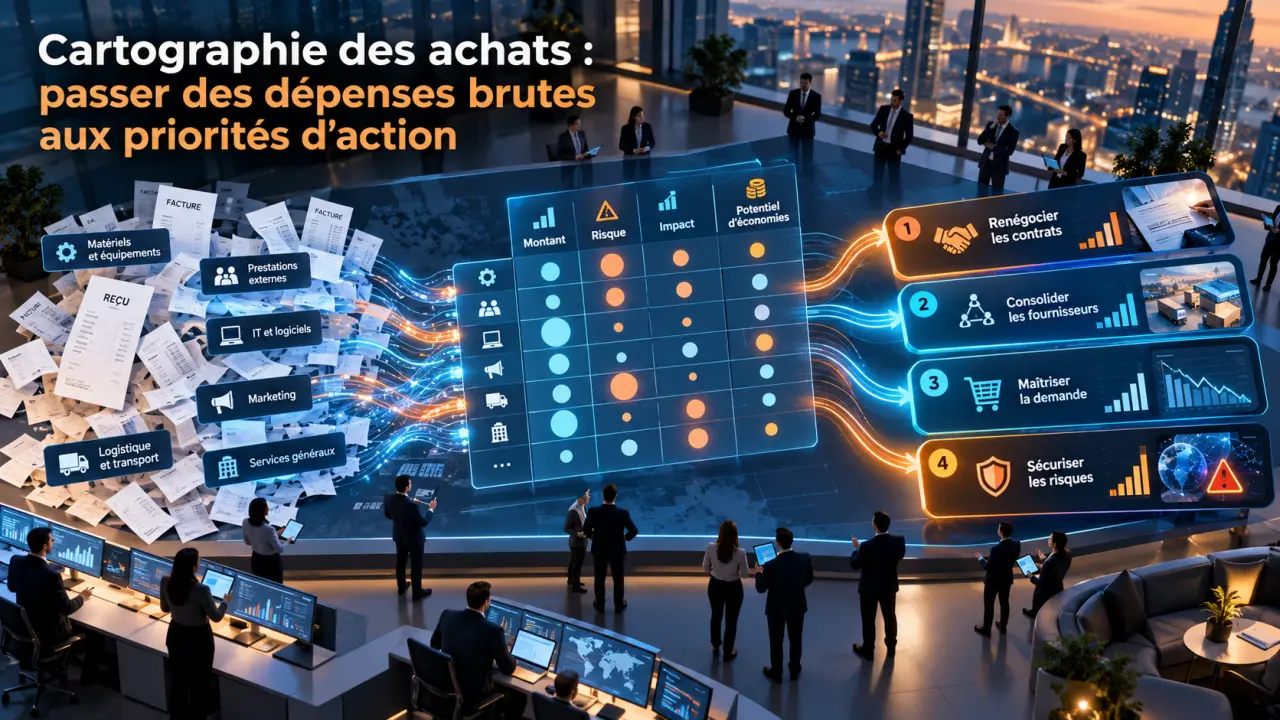
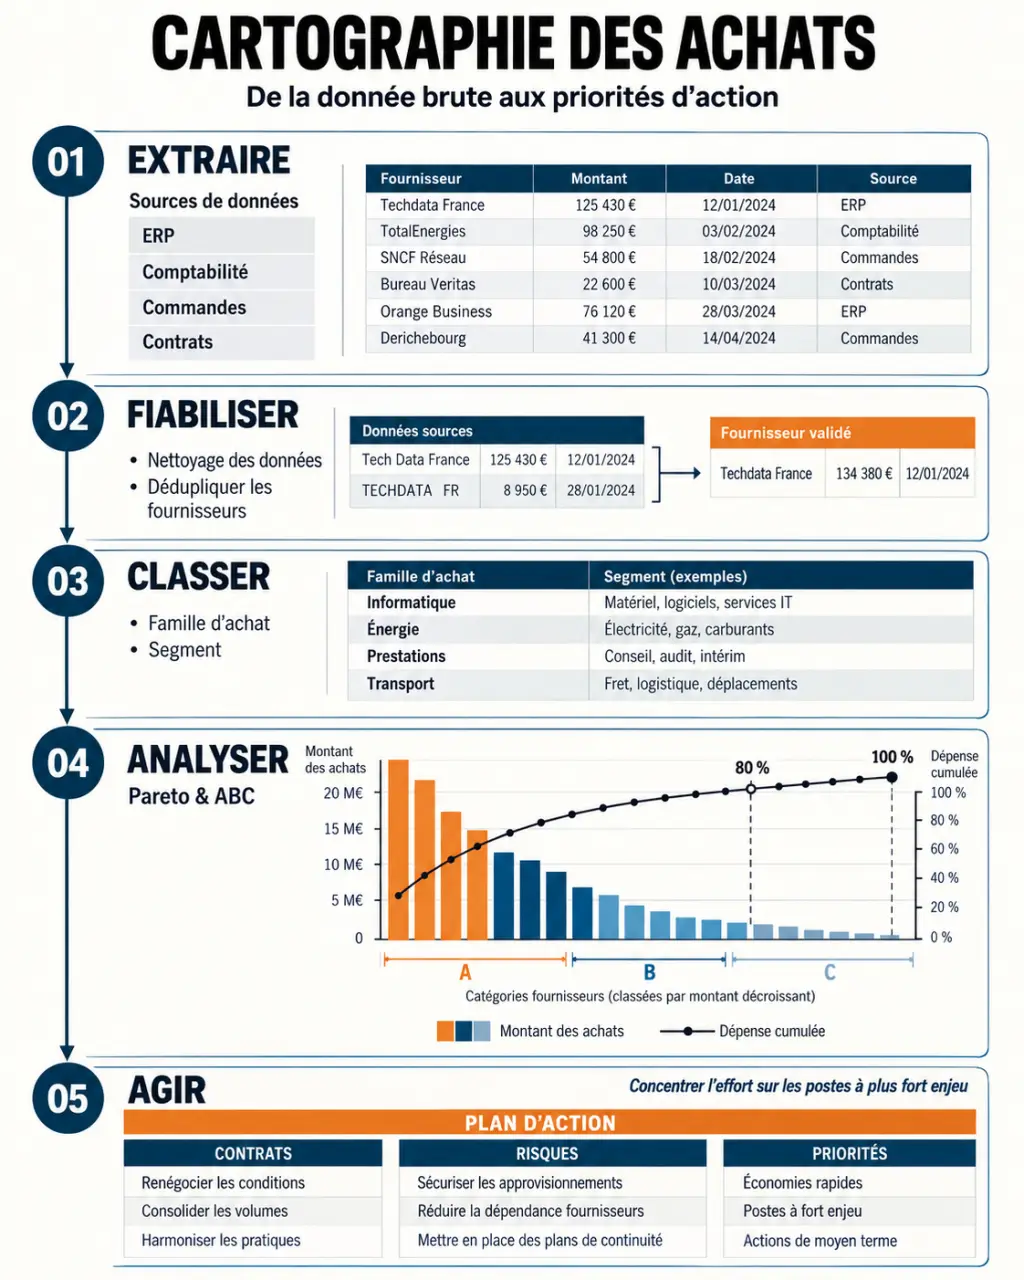
La cartographie des achats est une représentation structurée des dépenses par famille, fournisseur, service et contrat. Elle permet de savoir ce que l’organisation achète, auprès de qui et dans quelles conditions. Pour la construire, il faut rapprocher les données comptables et achats, les fiabiliser, puis les analyser afin de décider où négocier, mutualiser ou sécuriser les approvisionnements.
Définir le périmètre avant d’extraire les données
Une extraction comptable additionne des écritures. Une véritable cartographie explique les dépenses et les relie aux besoins des services. Un même compte comptable peut réunir plusieurs prestations très différentes ; inversement, une famille d’achats peut être répartie entre plusieurs comptes. La nomenclature comptable ne remplace donc pas un référentiel achats.
Calculateur de Pareto des dépenses achats
Saisissez vos familles d’achats et leurs montants hors taxes. Les résultats sont classés par montant décroissant.
Dépenses à analyser
Seuils de classement ABC
Saisissez les limites cumulées en pourcentage, dans l’ordre croissant. Les valeurs doivent être comprises entre 0 et 100.
Les familles dépassant le seuil C sont indiquées « Au-delà de C ».
Résultats
Tableau de concentration
| Rang | Famille d’achats | Montant HT | Part | Cumul | Classe |
|---|
Graphique de concentration
Les barres représentent les montants HT, la courbe le pourcentage cumulé.
Commencez par préciser les entités, établissements et dépenses concernés. Distinguez les achats directs, liés à la production, des achats indirects comme l’informatique, le nettoyage ou les déplacements. Isolez les flux hors périmètre, notamment les subventions, plutôt que de les intégrer artificiellement aux achats.
Retenez une période suffisamment représentative : un exercice complet constitue un point de départ pratique pour les achats récurrents. Pour une activité saisonnière ou des contrats pluriannuels, complétez cette lecture par un historique plus long et les engagements à venir.
La direction achats pilote la démarche avec la comptabilité fournisseurs, le contrôle de gestion et les services utilisateurs. La direction des systèmes d’information facilite les extractions. Désignez aussi un responsable du référentiel : sans arbitrage commun, chaque service risque de classer différemment une même prestation.
Pour les achats projets, l’historique reste utile mais ne suffit pas à prévoir les besoins. Il faut le compléter par le portefeuille de projets, les spécifications futures et un benchmark de prestations comparables.
Construire une base fiable, de la facture à la famille d’achats
Rassembler les champs qui permettront les croisements
Croisez l’ERP, la comptabilité, les commandes, les contrats et, si nécessaire, les notes de frais ou cartes d’achat. Ces dernières peuvent révéler des achats réalisés hors processus. Le tableau suivant fournit une trame de collecte à adapter à votre organisation.
| Bloc | Champs à collecter | Utilité |
|---|---|---|
| Dépense | Facture, ligne, date, montant HT, devise, avoir | Calculer une dépense nette comparable |
| Besoin | Désignation, quantité, unité, famille, segment | Comparer des achats équivalents |
| Organisation | Entité, site, service consommateur | Identifier les possibilités de mutualisation |
| Fournisseur | Identifiant, raison sociale, identifiant légal | Consolider les dépenses sans doublons |
| Engagement | Commande, contrat ou marché, échéance | Suivre la couverture et les renouvellements |
Nettoyer puis classifier sans masquer les incertitudes
Normalisez les noms fournisseurs à partir d’identifiants stables : « Société Martin » et « MARTIN SAS » peuvent désigner la même entreprise. Conservez toutefois la distinction entre entités juridiques et groupes fournisseurs. Vérifiez les doublons de factures, les avoirs, les devises et les montants manquants. Ne cumulez pas commandes et factures comme s’il s’agissait de dépenses distinctes.
Rapprochez ensuite le total obtenu de la comptabilité et documentez les écarts. Une donnée non classée doit rester visible dans une catégorie provisoire, avec un responsable de correction, plutôt que recevoir une affectation incertaine.
Construisez une segmentation lisible, généralement sur 2 à 3 niveaux : famille, catégorie, segment. Une nomenclature interne peut suffire ; UNSPSC ou ECLASS offrent des référentiels plus standardisés. Faites valider les affectations sensibles par les utilisateurs métiers, car une désignation de facture ne décrit pas toujours précisément le besoin.
Choisir la bonne analyse pour chaque décision
Le croisement familles-fournisseurs-services révèle des situations invisibles dans un total global : plusieurs sites achètent la même prestation séparément, une famille dépend d’un seul fournisseur, ou un contrat existe mais reste peu utilisé. Analysez également les quantités et les prix unitaires lorsque les unités et les prestations sont comparables.
| Méthode | Question traitée | Limite à connaître |
|---|---|---|
| Pareto | Où se concentre la dépense ? | Le repère 80/20 n’est pas une répartition garantie |
| Analyse ABC | Quelles catégories suivre en priorité selon leur poids financier ? | Les seuils A, B et C doivent être définis explicitement |
| Matrice de Kraljic | Quelle stratégie adopter selon l’impact économique et le risque d’approvisionnement ? | Elle exige une connaissance du marché fournisseurs |
Pour construire un Pareto, classez les familles par montant décroissant, calculez leur part de la dépense totale puis leur pourcentage cumulé. L’analyse ABC transforme cette lecture en catégories de gestion. La loi de Pareto, souvent résumée par le rapport 80/20, sert de repère : vérifiez la concentration réellement observée avant de fixer vos catégories.
Kraljic ajoute une dimension essentielle : une dépense faible peut concerner un composant sans alternative, dont l’absence bloque l’activité. À l’inverse, une dépense élevée sur un marché très concurrentiel peut se prêter à une mise en concurrence. Le montant ne suffit donc pas à désigner les fournisseurs stratégiques.
Constituez une « capsule de décision » pour chaque famille prioritaire : un ensemble compact réunissant montant, contrats, dépendances, échéances et hypothèses de gains. Ajoutez-y la date d’analyse et les incertitudes restantes. Cette fiche conserve la mémoire du raisonnement : lors du prochain renouvellement, l’acheteur saura pourquoi une mutualisation avait été retenue ou écartée, au lieu de recommencer l’enquête.
Relier les constats aux contrats et aux priorités économiques
Dans les achats publics, la cartographie aide à recenser les besoins, anticiper les renouvellements et préparer la computation des seuils. Elle ne remplace pas l’analyse juridique du besoin. L’estimation doit respecter les règles applicables, notamment concernant les prestations homogènes ou les unités fonctionnelles, sans fractionnement artificiel.
Un achat sans référence de marché mérite une vérification, mais ne constitue pas automatiquement une irrégularité. Il peut traduire une donnée manquante, un besoin non couvert ou une situation juridiquement justifiée. Distinguez donc l’anomalie de saisie, l’achat hors processus et l’achat réellement hors contrat.
Définissez le taux de couverture marché comme le montant des achats rattachés à un marché valide, divisé par le montant des achats du périmètre retenu, puis multiplié par 100. Documentez les exclusions et vérifiez que le marché couvre effectivement la prestation et la période concernées.
Pour prioriser les actions, combinez gain potentiel, effort de mise en œuvre, risque et urgence. À titre d’illustration, 70 % de gains sur une famille de 50 000 euros représentent 35 000 euros, tandis que 3 % sur 6 millions d’euros représentent 180 000 euros, sur une même période de six mois. Un taux spectaculaire n’est pas nécessairement le meilleur enjeu économique.
Installer un pilotage durable avec les bons outils
Un tableur convient à un périmètre limité et à des traitements maîtrisés. L’ERP facilite la traçabilité opérationnelle ; un outil de business intelligence apporte des tableaux de bord multidimensionnels. Une solution d’analyse des dépenses devient pertinente lorsque les volumes, les sources et les reclassements rendent les mises à jour trop lourdes.
L’intelligence artificielle peut proposer des classifications, mais les affectations incertaines nécessitent une validation métier. Comparez les solutions sur leur connectivité, la traçabilité des corrections, les droits d’accès et le coût de maintenance. Un accompagnement externe peut aider à bâtir le référentiel, à condition de transmettre les règles et les compétences aux équipes.
Limitez la restitution aux indicateurs qui déclenchent une décision : dépenses par famille, concentration fournisseurs, couverture contractuelle, achats hors processus et échéances. Chaque action doit comporter un responsable, une date cible et un résultat attendu.
Prévoyez une actualisation mensuelle ou trimestrielle selon l’activité, puis une revue stratégique annuelle. Pour mesurer les économies réalisées, comparez une référence validée aux dépenses effectives à périmètre comparable, en distinguant effets de prix, volumes et changements de besoin. La cartographie devient alors un outil de pilotage, et non une photographie rapidement périmée.