Caractérisation d’une entreprise : un tableau ne suffit pas sans preuves
La caractérisation d’une entreprise consiste à identifier ses principales caractéristiques : activité, finalité, taille, ressources, statut juridique, gouvernance et champ d’action. Pour être utile, elle doit associer chaque réponse à un fait vérifiable. Dans une étude de management ou un dossier STMG, l’objectif n’est donc pas de dresser une simple fiche d’identité, mais de montrer ce qui définit l’organisation et son fonctionnement.
Identifier l’organisation avant de remplir le tableau
Une entreprise est une organisation qui produit des biens ou des services marchands. Sa caractérisation permet de comprendre ce qu’elle fait, pour qui elle travaille, avec quels moyens et selon quelles règles. Elle constitue un point de départ pour une analyse stratégique, sans se confondre avec un diagnostic de ses forces et faiblesses.
Quiz sur la caractérisation d’une entreprise
Répondez aux six questions. Après chaque choix, un rappel de notion s’affiche. Les corrections et le score sont révélés à la validation.
Entreprise, organisation publique ou association : les bons indices
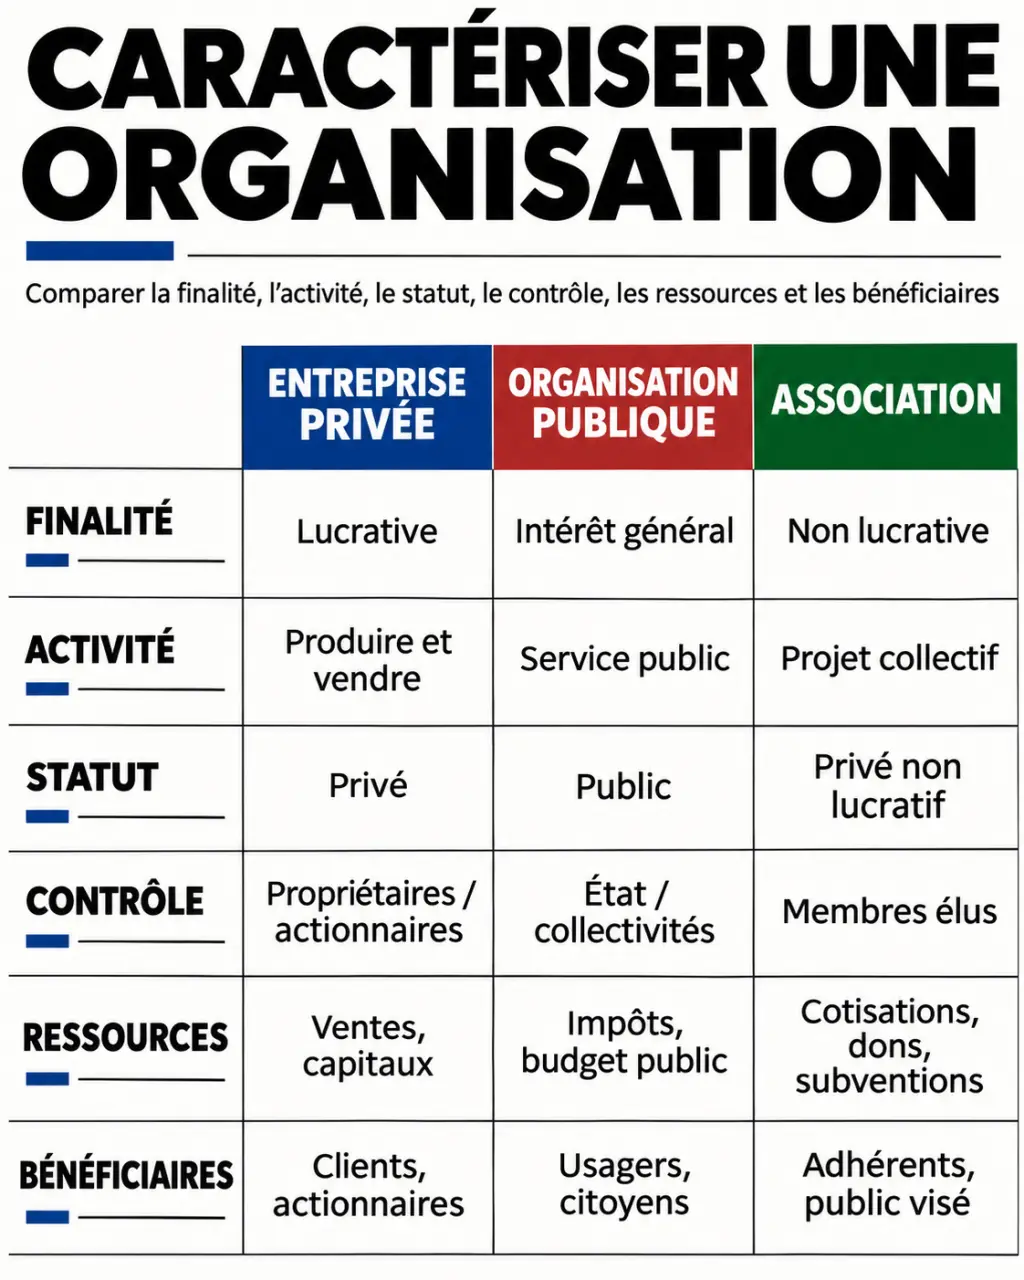
Le type d’organisation ne se déduit pas d’un seul indice. Une entreprise privée exerce une activité marchande et recherche généralement une rentabilité permettant sa pérennité. Une organisation publique poursuit des missions d’intérêt général. Une association rassemble des personnes autour d’un projet commun, sans distribution des bénéfices à ses membres.
Une association peut pourtant vendre des produits ou facturer des services. Inversement, une entreprise peut appartenir au secteur public. Il faut donc croiser la finalité, l’activité, le statut et le contrôle de l’organisation : avoir des clients ne suffit pas à prouver qu’une structure est une entreprise privée.
Distinguer finalité, activité et objectifs
L’activité décrit ce que l’entreprise produit ou vend : fabrication de meubles, commerce alimentaire ou conseil informatique. La finalité exprime sa raison d’être générale, notamment économique et lucrative. Les objectifs correspondent à des résultats recherchés, comme développer les ventes ou réduire les délais de livraison. Des finalités sociales et sociétales peuvent compléter la recherche de rentabilité, à condition d’être étayées par des engagements concrets.
Décrire les moyens, la taille et le fonctionnement
Après avoir identifié la nature de l’organisation, il faut examiner sa capacité d’action. Cette étape relie les caractéristiques administratives à la réalité du travail : personnes mobilisées, équipements utilisés, financement et prise de décision.
Évaluer la taille sans confondre les indicateurs
La taille s’apprécie notamment à partir du nombre de salariés et du chiffre d’affaires. Pour une classification formelle, le total du bilan et l’appartenance éventuelle à un groupe peuvent également intervenir. Il faut appliquer le référentiel demandé plutôt que qualifier intuitivement une entreprise de « petite » ou de « grande ».
Les seuils de 1 500 millions d’euros de chiffre d’affaires et de 5 000 salariés figurent parmi les repères de classement des grandes entreprises, mais ne doivent pas être transformés en une règle exigeant systématiquement leur dépassement simultané. Dans un devoir, explicitez les critères retenus. Le chiffre d’affaires mesure les ventes ; le résultat tient compte des charges et peut être bénéficiaire ou déficitaire.
Classer les ressources et préciser le cadre juridique
- Humaines : salariés, dirigeants, qualifications et compétences.
- Financières : apports en capital, emprunts, trésorerie et capacité d’autofinancement.
- Matérielles : locaux, machines, véhicules et stocks.
- Immatérielles : marque, brevets, logiciels, savoir-faire et réputation.
Le statut juridique précise le cadre légal de l’activité : entreprise individuelle, SARL, SAS ou SA, par exemple. Il ne doit pas être confondu avec le secteur d’activité. De même, le régime de la microentreprise n’est pas une forme de société.
Observer le pouvoir, le territoire et les responsabilités
Le pouvoir est centralisé lorsque les décisions sont principalement prises au sommet de la hiérarchie. Il est davantage décentralisé lorsque des responsables disposent d’une réelle autonomie. Un organigramme aide à repérer les fonctions, mais les délégations permettent de comprendre qui décide effectivement.
Le champ d’action peut être local, régional, national ou international. Il dépend des activités réellement exercées, pas seulement de l’accessibilité du site internet. Enfin, la responsabilité sociétale de l’entreprise, ou RSE, s’analyse à travers ses impacts sociaux et environnementaux, ses pratiques et ses relations avec les salariés, clients, fournisseurs et autres parties prenantes.
Construire une caractérisation fondée sur des preuves
La démarche repose sur une règle simple : séparer ce qui est observé de ce qui est déduit. Une dénomination commerciale ne prouve ni une forme juridique ni une présence internationale. Une promesse environnementale ne démontre pas, à elle seule, une politique de développement durable.
- Délimiter le périmètre : étudiez-vous une société, un établissement ou un groupe ?
- Relever les faits : recherchez l’activité, les effectifs, les comptes, les implantations et les informations juridiques.
- Classer les informations : affectez chaque élément au critère pertinent.
- Justifier les réponses : indiquez le document, la donnée ou le passage qui soutient votre conclusion.
- Signaler les lacunes : écrivez « non précisé » plutôt que d’inventer une information.
Dans un dossier scolaire, commencez par les annexes. Pour une analyse professionnelle, croisez les mentions légales, les documents financiers, les rapports d’activité et les registres officiels. Une présentation commerciale peut décrire l’offre, mais elle renseigne moins sûrement sur la situation financière.
Pensez aussi au mouvement d’un pendule : une entreprise peut osciller entre centralisation et délégation, croissance et stabilisation. Votre tableau doit donc être daté. Des effectifs anciens associés à un chiffre d’affaires récent donnent une image désynchronisée. Fixer une période commune et distinguer la situation actuelle des projets annoncés évite de caractériser une organisation qui n’existe plus sous cette forme.
Un exemple de tableau rempli et justifié
Voici un cas entièrement fictif : Atelier Rivage fabrique du mobilier sur commande. Son dossier indique une forme SARL, deux associés privés, un atelier, une clientèle régionale et des décisions d’investissement prises par la gérante. Le tableau reprend uniquement ces informations et leurs conséquences raisonnables.
Classification INSEE des entreprises selon leur taille : Consultez la définition officielle des catégories d’entreprises et leurs critères de classement, notamment pour les PME.
| Critère | Question à poser | Réponse et justification |
|---|---|---|
| Type et secteur | Quelle organisation et quel contrôle ? | Entreprise privée : activité marchande et capital détenu par deux associés privés. |
| Activité | Que produit-elle ? | Fabrication de biens : mobilier réalisé sur commande. |
| Finalité | Dans quel but agit-elle ? | Finalité économique et lucrative liée à la vente de sa production ; autres finalités non précisées. |
| Statut juridique | Quel cadre légal ? | SARL, selon la forme indiquée dans le dossier. |
| Taille | Quels effectifs et indicateurs financiers ? | Non déterminable : effectif, chiffre d’affaires et bilan non communiqués. |
| Ressources | Quels moyens sont identifiés ? | Ressource matérielle : atelier. Les autres ressources restent à documenter. |
| Pouvoir | Qui prend les décisions ? | Investissements centralisés auprès de la gérante ; fonctionnement quotidien non précisé. |
| Champ d’action | Où se trouvent les clients ? | Régional, d’après la clientèle mentionnée. |
Ce corrigé montre qu’une réponse incomplète peut être rigoureuse. Il serait injustifié de qualifier Atelier Rivage de PME sans indicateurs suffisants, ou de lui attribuer une politique RSE parce qu’elle fabrique sur commande. Une bonne caractérisation expose autant les faits établis que les informations restant à vérifier.