Créer une entreprise sans apport : quelles garanties, quelles aides et quel dossier ?
Obtenir un prêt pour créer une entreprise sans apport est possible, mais une bonne idée ne suffit généralement pas. L’absence d’épargne personnelle augmente le risque perçu par le financeur. Il faut donc la compenser par un projet chiffré, des garanties adaptées et, souvent, plusieurs solutions de financement. Banque, microcrédit, prêt d’honneur et aides à la création peuvent financer le matériel, le stock initial ou la trésorerie de démarrage.
Sans apport, le prêt professionnel reste possible mais plus sélectif
L’apport personnel correspond aux sommes que le créateur investit dans son projet, qu’elles proviennent de son épargne, de proches ou d’un capital déjà constitué. Dans un financement bancaire classique, il représente fréquemment 10 à 30 % du montant total du projet. Cette contribution n’est pas une obligation légale. Elle montre surtout que le porteur de projet assume une partie du risque financier.
Un prêt pour créer une entreprise sans apport peut donc être envisagé, notamment lorsque le besoin initial reste limité, que l’activité exige peu d’investissements ou que les premières ventes sont crédibles et documentées. À l’inverse, un projet qui demande beaucoup de matériel, un local coûteux et plusieurs mois de trésorerie sera plus difficile à financer sans fonds propres.
Ce que le financeur cherche à vérifier
La banque n’évalue pas uniquement le statut juridique ou le secteur d’activité. Elle cherche à savoir si le projet pourra rembourser le crédit. Elle examine la cohérence entre le chiffre d’affaires prévisionnel, les charges fixes, la marge, le besoin en fonds de roulement et la durée du prêt. Elle regarde aussi l’expérience professionnelle du créateur, ses contrats ou lettres d’intention éventuels, ainsi que sa situation bancaire personnelle.
Sans apport, la demande doit répondre à une question simple : si l’activité démarre moins vite que prévu, comment l’entreprise conservera-t-elle une trésorerie suffisante ? Un prévisionnel prudent et justifié est souvent plus convaincant qu’un scénario très optimiste. Le financeur doit comprendre quelles dépenses sont prioritaires, quand les premiers encaissements sont attendus et quelle marge de sécurité a été prévue.
Comparer les solutions pour financer le démarrage
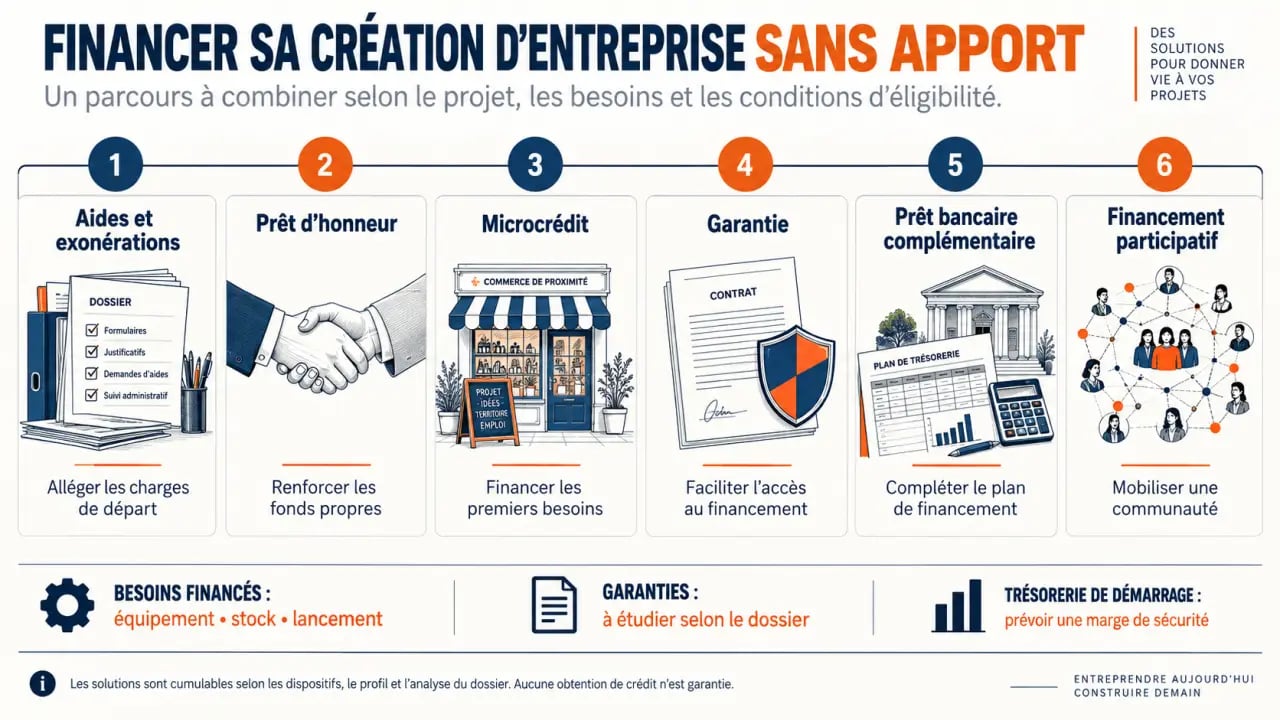
Le montage dépend du montant recherché, de la nature des dépenses et du profil du créateur. Il est souvent préférable de répartir le besoin entre plusieurs dispositifs plutôt que de demander un unique prêt bancaire couvrant l’ensemble du projet.
| Solution | Pour quels besoins ? | Atout principal | Point de vigilance |
|---|---|---|---|
| Microcrédit professionnel | Matériel, stock, véhicule, lancement d’une petite activité | Accessible lorsque le crédit bancaire est difficile à obtenir | Montant adapté aux besoins modestes et remboursement à anticiper |
| Prêt d’honneur | Renforcer le plan de financement | Prêt personnel sans intérêt et sans garantie, selon le réseau | Passage devant un comité et projet à défendre |
| Prêt bancaire avec garantie | Investissements plus importants | Finance une part structurante du projet | Garanties et analyse financière exigeantes |
| Financement participatif | Préventes, produits identifiables, communauté | Teste l’intérêt commercial avant le lancement | Campagne à préparer et objectif non garanti |
| Proches ou nouveaux associés | Capital de départ et dépenses non financées | Souplesse et effet de levier sur le dossier | Formaliser clairement le prêt, le don ou l’entrée au capital |
Microcrédit et prêt d’honneur : deux leviers à combiner
Le microcrédit professionnel peut aider les créateurs exclus du crédit bancaire traditionnel ou disposant de peu de ressources. Il finance un besoin concret de démarrage. Les montants peuvent atteindre 17 000 €, avec une durée de remboursement pouvant aller jusqu’à 5 ans, selon l’organisme et le dossier présenté.
Le prêt d’honneur, proposé notamment par des réseaux d’accompagnement, renforce les fonds disponibles sans diluer le capital de l’entreprise. Il peut rassurer une banque lorsqu’un comité a étudié le projet. Associer prêt d’honneur, microcrédit et prêt bancaire permet parfois de reconstituer un apport indirect, sans immobiliser son épargne personnelle. Chaque dispositif doit toutefois correspondre à une dépense identifiée et à une capacité de remboursement réaliste.
Transformer l’absence d’apport en dossier rassurant
Un dossier de financement sans apport doit être particulièrement précis. Il doit rendre visibles les éléments qui réduisent le risque : connaissance du marché, expérience, commandes potentielles, dépenses maîtrisées et solution de repli. Le business plan ne doit pas rester théorique. Il doit expliquer ce qui sera acheté, à quel moment les encaissements arriveront et comment les échéances seront payées.
Les pièces qui donnent de la crédibilité au projet
- un prévisionnel de trésorerie mensuel, avec les décalages entre facturation et paiement ;
- un compte de résultat prévisionnel construit à partir d’hypothèses explicites ;
- des devis pour le matériel, le stock, le site internet ou les travaux ;
- une étude de clientèle et de concurrence adaptée à la zone de chalandise ;
- des preuves de traction : précommandes, devis acceptés, contrats, partenariats ou portefeuille de prospects ;
- une présentation de l’expérience du dirigeant et de ses compétences opérationnelles.
Le point décisif se situe souvent au moment où l’entreprise commence réellement à générer des encaissements réguliers. Beaucoup de prévisionnels calculent la rentabilité annuelle, mais oublient la période entre le premier achat de stock et le règlement des premiers clients. Identifier ce seuil de trésorerie mois par mois permet de demander le bon montant. Un crédit trop faible, même plus facile à obtenir, peut fragiliser l’activité dès son lancement.
Garanties alternatives : mesurer son engagement
Pour compenser l’absence d’apport personnel, le financeur peut demander une caution personnelle, un nantissement ou un gage sur certains biens financés. Une garantie Bpifrance ou l’intervention d’un organisme comme France Active peut aussi contribuer à partager le risque. Ces mécanismes ne doivent pas être acceptés automatiquement. Une caution engage le patrimoine personnel du dirigeant en cas de défaillance.
Avant de signer, comparez le coût total du financement, les garanties demandées, l’assurance éventuelle et les conséquences d’un remboursement anticipé. Chercher un prêt sans apport ne signifie pas accepter n’importe quelle contrepartie. Le niveau de risque doit rester compatible avec votre situation personnelle et les perspectives réelles de l’activité.
Auto-entrepreneur et demandeur d’emploi : activer les aides avant le prêt
Pour une micro-entreprise, le financement porte souvent sur des besoins ciblés : ordinateur, outillage, véhicule, assurance, première communication ou stock réduit. Un microcrédit, une campagne de prévente ou un prêt de proches formalisé peut suffire si le modèle économique ne requiert ni local ni salarié au départ. L’essentiel consiste à distinguer les dépenses indispensables au lancement de celles qui peuvent attendre les premières ventes.
Les demandeurs d’emploi peuvent étudier le maintien de l’ARE ou l’ARCE, dont le montant correspond à 45 % des droits restants. L’ACRE peut également alléger les charges sociales au démarrage, sous réserve de remplir les conditions applicables. Ces dispositifs ne remplacent pas directement un prêt professionnel. Ils sécurisent les revenus personnels ou améliorent la trésorerie initiale, ce qui rend le plan de financement plus solide.
Construire un parcours de financement plutôt qu’une demande isolée
Commencez par chiffrer précisément votre besoin : investissements, dépôt de garantie, stock, communication, frais de création et trésorerie de sécurité. Sollicitez ensuite un accompagnement auprès d’acteurs comme l’Adie, Initiative France, Réseau Entreprendre, France Active, votre chambre consulaire ou France Travail, selon votre situation. Ces interlocuteurs peuvent aider à corriger le prévisionnel, à repérer les aides locales et à choisir le dispositif le plus cohérent.
Présentez ensuite votre demande dans un ordre logique : aides mobilisables, prêt d’honneur ou microcrédit, garantie éventuelle, puis prêt bancaire complémentaire. Un prêt pour créer une entreprise sans apport devient plus accessible lorsque le financeur comprend que chaque euro demandé correspond à un usage précis. Le projet doit aussi montrer qu’il peut franchir ses premiers mois d’activité sans tension excessive de trésorerie.