Gestion de trésorerie : rentable ne veut pas dire solvable
Une entreprise peut signer des ventes, dégager une marge et pourtant ne pas avoir l’argent nécessaire pour payer ses salaires, ses fournisseurs ou ses échéances fiscales. La gestion de trésorerie consiste à suivre l’écart entre ce qui est dû, ce qui entre réellement sur le compte bancaire et ce qui devra sortir dans les prochaines semaines. Elle transforme les flux financiers en décisions concrètes, avant qu’une tension ne devienne une urgence.
Comprendre ce que la trésorerie mesure vraiment
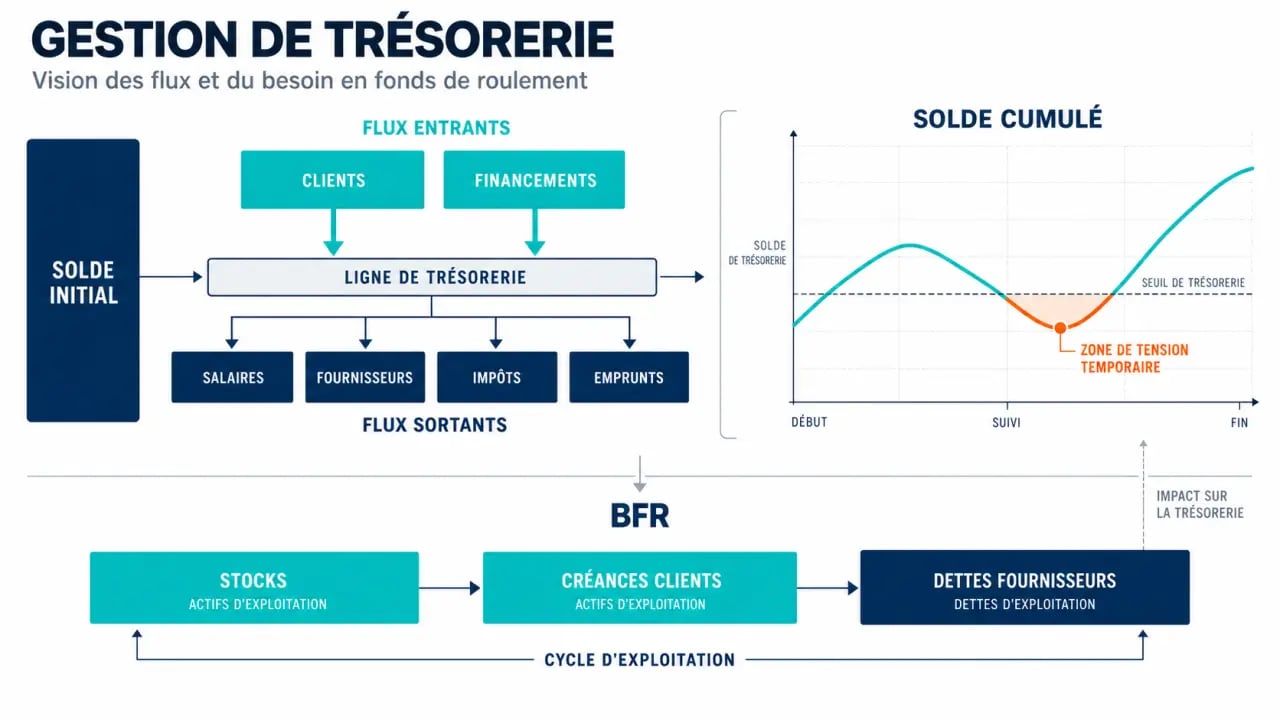
La trésorerie correspond aux liquidités immédiatement disponibles : solde des comptes bancaires, caisse et, selon l’organisation, placements rapidement mobilisables. Elle évolue au rythme des encaissements clients, des apports ou financements reçus, puis des décaissements liés aux achats, aux charges, aux impôts, aux remboursements et aux salaires.
Calculateur de trajectoire de trésorerie
| Période | Encaissements | Décaissements |
|---|
Trésorerie, liquidité et rentabilité : trois notions distinctes
La rentabilité indique si l’activité crée de la valeur sur une période. La liquidité désigne la capacité à honorer les engagements à court terme. La trésorerie traduit immédiatement cette liquidité sur les comptes. Une facture client comptabilisée augmente le chiffre d’affaires, mais elle ne renfloue pas le compte bancaire tant qu’elle n’est pas réglée. Une activité rentable peut donc connaître un déficit de trésorerie.
La gestion de trésorerie ne consiste pas seulement à constater un solde. Elle organise le suivi des flux entrants et sortants, prévoit les besoins de financement, limite les frais évitables et aide à décider quoi faire d’un excédent temporaire. Elle donne aussi une base concrète aux échanges avec la banque, l’expert-comptable ou les responsables financiers.
Le BFR, le décalage qui absorbe le cash
Le besoin en fonds de roulement, ou BFR, représente l’argent immobilisé dans le cycle d’exploitation : stocks à financer et créances clients non encaissées, moins les délais obtenus auprès des fournisseurs. Plus les clients paient tard ou plus le stock tourne lentement, plus l’entreprise doit avancer de liquidités. À l’inverse, négocier des délais fournisseurs cohérents et accélérer la facturation peut réduire cette pression.
Le BFR permet ainsi d’expliquer pourquoi un chiffre d’affaires en hausse ne se traduit pas forcément par une trésorerie plus confortable. Chaque vente peut mobiliser des ressources avant que son règlement ne soit disponible. Le suivi des délais de paiement, des créances et des stocks complète donc l’observation du solde bancaire.
Repérer les causes d’une trésorerie sous tension
Les difficultés viennent rarement d’un seul poste. Elles apparaissent souvent lorsque plusieurs échéances se concentrent alors que les encaissements glissent de quelques jours ou de quelques semaines. Sans prévision, le dirigeant ne découvre le problème qu’au moment du prélèvement bancaire.
- Les retards de paiement clients : une créance non réglée augmente l’encours et retarde les liquidités attendues.
- Les charges fixes récurrentes : loyers, salaires, abonnements et remboursements restent dus même en cas de baisse d’activité.
- La saisonnalité : une période de ventes faibles peut coïncider avec des achats ou des dépenses de préparation importantes.
- Les échéances fiscales et sociales : leur concentration sur certains mois exige une réserve ou un financement anticipé.
- Le stock immobilisé : acheter trop tôt ou trop largement consomme du cash avant toute vente.
Le compte bancaire peut donner une impression trompeuse de sécurité, comme une mesure prise à un instant précis. Il suffit qu’un règlement fournisseur important se présente avant le paiement attendu d’un client pour que l’équilibre bascule. Lire la trésorerie, c’est donc regarder la trajectoire des flux, et non la seule situation du jour.
Cette vision dynamique permet de distinguer un creux prévisible, à financer temporairement, d’une dérive structurelle. Dans le premier cas, l’entreprise doit organiser ses ressources autour d’une période identifiée. Dans le second, elle doit agir sur les délais de paiement, les coûts, les stocks ou le fonctionnement de l’activité. La cause du déséquilibre détermine la réponse à apporter.
Construire un plan de trésorerie qui aide à décider
Le plan de trésorerie est un tableau chronologique qui recense les encaissements et les décaissements prévus afin de calculer un solde cumulé. Il ne remplace pas le budget prévisionnel : le budget estime la performance attendue, tandis que le plan répond à une question plus immédiate : aurons-nous les liquidités disponibles à la date de chaque paiement ?
Calendrier officiel des échéances fiscales et sociales : Consultez mois par mois les dates clés pour déclarer et payer vos impôts, taxes et cotisations sociales.
Ce document donne une vision des périodes où le solde risque de diminuer. Il aide à relancer une créance, à reporter une dépense ou à préparer une solution de financement avant que la banque ne rejette un paiement. Sa valeur dépend toutefois de la qualité des dates et des hypothèses retenues.
Partir du solde réel et classer chaque flux
Commencez par le solde bancaire réellement disponible, puis listez les entrées attendues selon leur date probable d’encaissement, et non selon la date d’émission des factures. Ajoutez ensuite les sorties : fournisseurs, paie, cotisations, loyers, impôts, emprunts, achats de stock et dépenses exceptionnelles.
Distinguer les charges fixes, variables et ponctuelles facilite la lecture des postes sur lesquels agir. Les encaissements incertains doivent aussi être identifiés séparément des règlements déjà sécurisés. Cette distinction évite de construire une prévision trop optimiste et permet d’estimer le niveau de liquidités réellement disponible.
Mettre à jour, comparer, ajuster
Un plan n’est utile que s’il est confronté au réel. Une mise à jour mensuelle est un minimum ; un suivi hebdomadaire, voire quotidien pour une trésorerie tendue, renforce l’anticipation. Comparez systématiquement le prévisionnel au réalisé : un décalage répété sur les règlements clients ou une hausse des frais bancaires doit être intégré aux prévisions suivantes, puis traité à la source.
- Repérez les semaines ou les mois où le solde cumulé devient faible ou négatif.
- Vérifiez les encaissements incertains et relancez les clients avant l’échéance critique.
- Arbitrez les dépenses non urgentes, les commandes de stock et les investissements.
- Préparez assez tôt une solution de financement si le creux ne peut pas être absorbé.
Suivre les indicateurs qui expliquent le solde bancaire
Le solde bancaire est indispensable, mais il ne révèle pas à lui seul l’origine d’une tension. Quelques indicateurs simples rendent le pilotage financier plus fiable et permettent d’échanger clairement avec un expert-comptable, un DAF ou un partenaire bancaire.
| Indicateur | Ce qu’il permet de surveiller | Action possible |
|---|---|---|
| Trésorerie nette | Les liquidités disponibles après prise en compte des concours bancaires à court terme | Mesurer la marge de sécurité immédiate |
| BFR | Le cash mobilisé par les stocks, les créances et les dettes d’exploitation | Agir sur le stock, la facturation et les conditions de règlement |
| DSO | Le délai moyen de paiement des clients | Relancer, sécuriser les conditions de paiement ou demander un acompte |
| DPO | Le délai moyen de règlement des fournisseurs | Négocier des échéances compatibles avec le cycle de vente |
| Écart prévisionnel-réel | La fiabilité du plan de trésorerie | Corriger les hypothèses et identifier les dérives récurrentes |
Ces indicateurs doivent être interprétés ensemble. Allonger le DPO peut soulager ponctuellement le compte bancaire, mais fragiliser la relation fournisseur. Réduire le DSO améliore les encaissements, à condition de préserver une relation commerciale saine. Le bon arbitrage dépend du secteur, du pouvoir de négociation et de la régularité des flux.
Un indicateur isolé peut donner une lecture incomplète. Une trésorerie nette positive ne suffit pas si les créances augmentent rapidement ou si le plan prévoit un solde négatif dans les prochaines semaines. Le rapprochement entre les indicateurs, le prévisionnel et les données réelles permet de relier le symptôme à sa cause.
Outiller le suivi et sécuriser les décisions
Pour une petite structure, un tableau de trésorerie rigoureusement tenu peut suffire. Dès que les comptes bancaires, les devises, les entités ou le volume de factures se multiplient, un outil de suivi bancaire ou un système de gestion de trésorerie réduit les ressaisies et centralise les informations. L’essentiel est de disposer de données à jour, d’alertes sur les échéances et d’un historique des écarts.
Choisir l’outil selon la complexité, pas selon la promesse
Un tableur reste adapté lorsque les flux sont peu nombreux et que la personne responsable maîtrise le modèle. Un logiciel connecté à la banque et à la comptabilité devient pertinent lorsque le contrôle manuel prend trop de temps ou génère des erreurs. Le choix doit suivre la complexité réelle de l’organisation, le nombre de comptes à suivre et le niveau de détail attendu.
Pour une entreprise exposée au risque de change ou au risque de taux d’intérêt, les fonctions de prévision, de centralisation et de couverture méritent une attention particulière. Dans ce cas, l’outil doit faciliter l’analyse des risques financiers et la préparation des décisions, plutôt que se limiter à afficher les soldes.
Enfin, la responsabilité doit être clairement attribuée. Le dirigeant, le responsable administratif et financier ou l’expert-comptable peuvent contribuer au pilotage, mais les règles de mise à jour, de validation des paiements et d’alerte doivent être explicites. Une gestion de trésorerie efficace repose moins sur un tableau parfait que sur une routine fiable : suivre, prévoir, comparer et agir avant que les liquidités ne manquent.